
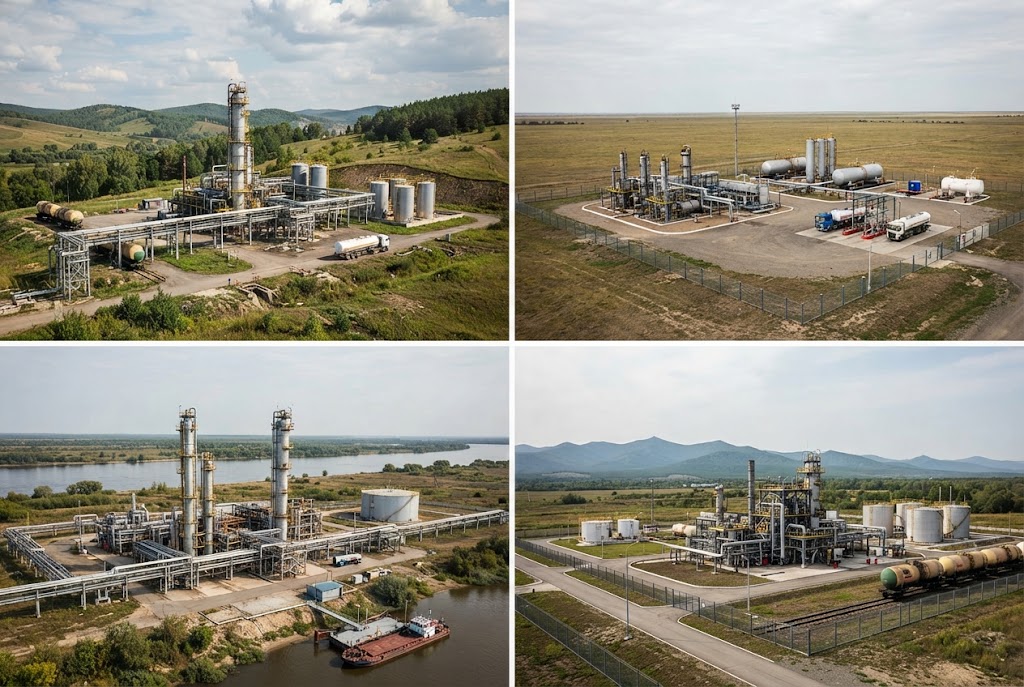
В России одновременно выставлены на продажу четыре небольших нефтеперерабатывающих завода общей мощностью 840 тыс. тонн в год. Собственники предлагают готовые предприятия без долгов и операционных проблем, однако сами условия сделок показывают, что независимая нефтепереработка столкнулась с резким падением ликвидности и инвестиционной привлекательности.
О продаже активов СМИ сообщили 9 августа 2026 года. Подробности опубликованы в сообщении о выставленных на торги НПЗ. Формально речь идет о работающих предприятиях с лицензиями и чистым правом собственности. Фактически владельцы стремятся выйти из бизнеса до дальнейшего роста издержек, новых ударов по инфраструктуре и возможного обесценивания оборудования.
На торги выставлены калининградский НПЗ мощностью 100 тыс. тонн в год с начальной ценой 550 млн рублей, орловский завод на 120 тыс. тонн — также за 550 млн, самарский мощностью 400 тыс. тонн — за 2,2 млрд рублей и курганский завод на 220 тыс. тонн с подключением к системе «Транснефти» — за 1,7 млрд рублей.
Цены ниже прежних оценок
Еще недавно небольшой НПЗ без доступа к магистральному трубопроводу оценивался примерно в 10 тыс. рублей за каждую тонну годовой мощности. Для предприятий, подключенных к системе «Транснефти», применялся более высокий множитель — около 16 тыс. рублей за тонну. Теперь стартовые цены четырех объектов примерно на 40% ниже привычного рыночного уровня.
Начальная стоимость, однако, не гарантирует, что именно по ней предприятия будут проданы. В ходе торгов продавцы готовы снижать цену до трети, а в отдельных случаях — до четверти заявленной суммы. Это означает, что владельцы заранее закладывают возможность значительной уступки, лишь бы найти покупателя и вернуть хотя бы часть вложенного капитала.
Для собственников независимых НПЗ важен и фактор физической уязвимости предприятий. Систематические атаки на российские нефтеперерабатывающие объекты создают риск разрушения дорогостоящего и уникального оборудования, включая ректификационные колонны. После серьезных повреждений рыночная стоимость предприятия может резко снизиться, поэтому продажа относительно сохранного актива становится способом зафиксировать убыток до нового удара.
Одновременная распродажа заводов в Калининградской, Орловской, Самарской и Курганской областях показывает, что частный бизнес больше не рассчитывает на приемлемый уровень безопасности стратегических объектов в глубоком тылу России. Инвесторы предпочитают эвакуацию капитала ежедневному ожиданию событий, которые способны остановить производство и обесценить предприятие.
Независимый сектор теряет горизонт планирования
Проблемы отрасли не ограничиваются риском атак. Себестоимость переработки за год выросла более чем на 30% из-за удорожания химических реагентов, запчастей и логистики. Одновременно растут расходы на обслуживание оборудования и усиливается государственное регулирование, тогда как маржинальность небольших предприятий стремится к нулю.
Российские власти жестко фиксируют оптовые и розничные цены на топливо, но не контролируют рост затрат самой переработки. В результате независимые НПЗ терпят убытки в размере 1–2 тыс. рублей на каждой переработанной тонне сырья, но вынуждены продавать бензин и дизель по установленным сверху правилам.
Демпферный механизм и регуляторные требования в такой системе фактически работают в пользу крупных вертикально интегрированных нефтяных компаний. У них значительно больше финансовых ресурсов, доступа к капиталу и возможностей для поглощения проблемных активов. Независимые операторы не располагают таким запасом прочности и вынуждены сокращать деятельность или продавать предприятия.
Для частного бизнеса в условиях стагнации российской экономики горизонт планирования сократился до двух-трех месяцев. При такой неопределенности модернизация устаревших установок или строительство новых мини-НПЗ превращаются в заморозку капитала без гарантии его возврата. Рациональным решением для владельца становится фиксация потерь сейчас, а не увеличение убытков в будущем.
Продажа четырех объектов одновременно усиливает концентрацию российской нефтепереработки в руках ограниченного круга системных игроков, преимущественно связанных с государственным капиталом. Крупные компании способны сохранять предприятия даже во время экономического кризиса, тогда как независимый сектор теряет возможности для развития, а конкурентная среда сужается.
Сокращение числа независимых НПЗ создает и практические риски для потребителей. На отдельных территориях возможны локальный дефицит топлива на независимых АЗС, дальнейший рост цен на заправках и подорожание базовых товаров и услуг из-за увеличения транспортных издержек.
Сейчас четыре предприятия находятся в статусе выставленных на торги активов. Их итоговая стоимость будет зависеть от наличия покупателей и готовности продавцов снижать цену, а сама серия сделок уже стала показателем ухудшения положения независимой нефтепереработки в России.


Нафтовая отрасль в России с каждым годом все хуже и хуже — че дальше делать? Сколько еще потеряем независимых заводов?