
За 11 лет существования Евразийского экономического союза Беларусь не получила обещанного равенства условий. Напротив, ее внешняя торговля, промышленность, энергетика и расчеты все теснее связаны с российским рынком, а решения Москвы способны быстро менять положение белорусских предприятий.
ЕАЭС начал действовать 1 января 2015 года как объединение с единым пространством для движения товаров, услуг, капитала и рабочей силы. Однако заявленная модель общей выгоды столкнулась с разницей экономического веса участников. Россия остается крупнейшей экономикой союза и обладает значительно большими возможностями для поддержки собственных производителей, согласования правил и защиты внутреннего рынка.
Для Беларуси это обернулось асимметричной зависимостью. В 2025 году на Россию приходилось около 60% внешнеторгового оборота страны. В первом полугодии 2026 года двусторонний товарооборот увеличился еще на 12,5%, причем промышленная продукция составила 65% его объема. Рост торговли сам по себе не означает диверсификации: чем выше доля одного направления, тем болезненнее для экспортеров закрытие рынка, изменение требований или снижение спроса.
Общий рынок, где правила работают не одинаково
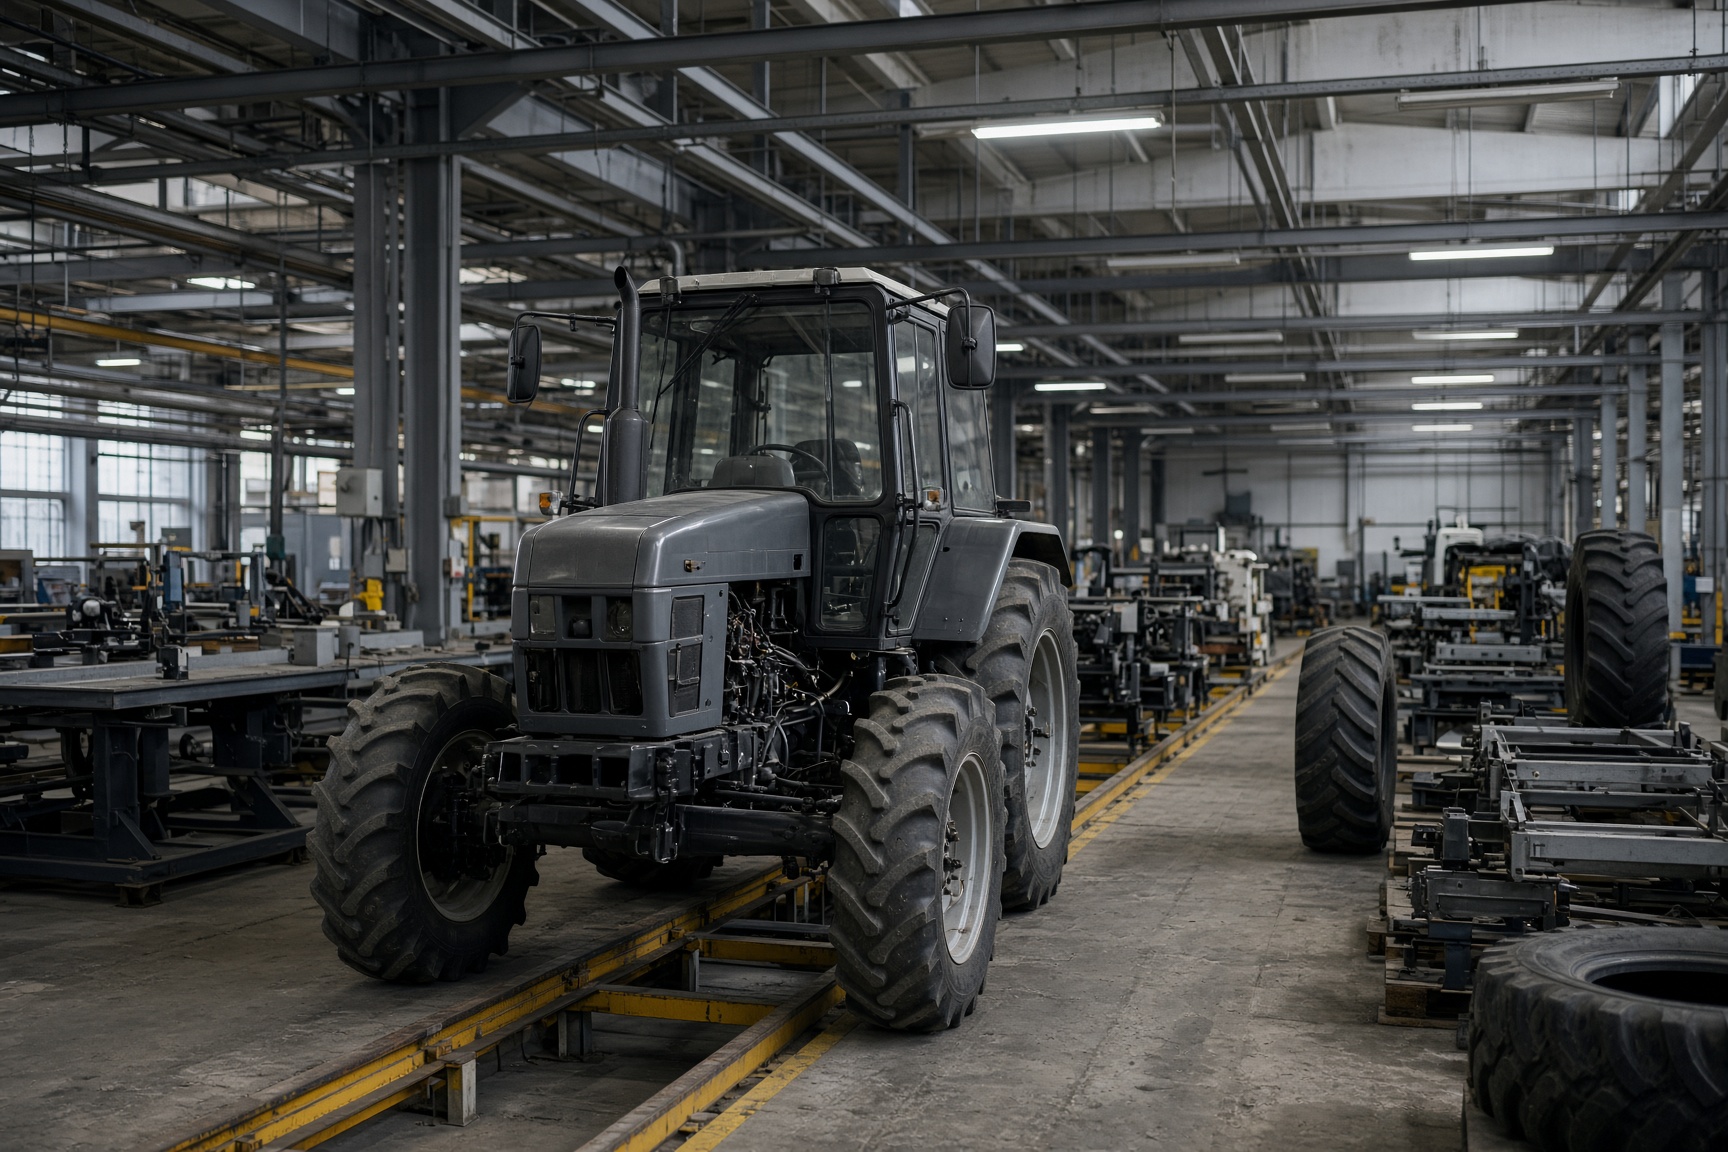
Особенно заметен этот риск в машиностроении и агропромышленном комплексе. Белорусские производители тракторов, коммунальной и сельскохозяйственной техники конкурируют в России не только по цене и качеству. Доступ к государственным закупкам и льготному лизингу зависит от требований к локализации, условий субсидирования и национальных программ поддержки.
Такие правила дают преимущества российским предприятиям, включая «Ростсельмаш» и других производителей. Белорусская техника, в том числе продукция МТЗ и МАЗа, из-за этого может сталкиваться с ограничениями при участии в отдельных программах. В решении Минпромторга России от 5 февраля 2026 года № 24-68761-01328-Р предусмотрено предоставление субсидий российским производителям высокопроизводительной сельскохозяйственной техники. Само наличие союзных договоренностей не устраняет различий в национальной промышленной политике.
Похожая проблема возникает и в торговле продовольствием. Внутри ЕАЭС сохраняются национальные исключения, субсидии и барьеры, связанные с санитарными, ветеринарными и техническими требованиями. Российские регуляторы, прежде всего Россельхознадзор и Роспотребнадзор, периодически ограничивают поставки отдельных видов белорусской продукции. Формально такие меры объясняются требованиями безопасности, однако их применение одновременно влияет на конкуренцию и способно наносить ущерб белорусским предприятиям пищевой отрасли.
Единый таможенный тариф также не всегда отвечает структуре белорусской промышленности. Общие импортные пошлины распространяются на комплектующие, оборудование и отдельные виды сырья. Если эти товары дорожают, растет себестоимость продукции, а ее позиции на внешних рынках ухудшаются. Возможность Минска проводить самостоятельную внешнеэкономическую политику при этом ограничена обязательствами, принятыми в рамках союза.
Финансовая связь превращается в источник риска
Зависимость от российского рынка дополняется тесной привязкой финансовой системы Беларуси к российскому рублю и расчетам с российскими контрагентами. Колебания курса, изменение процентных ставок и ограничения международных платежей отражаются на экспортной выручке, стоимости кредитов и финансовом состоянии предприятий.
После 2022 года эти риски стали заметнее. Изменения в российской экономике могут передаваться на белорусский рынок через импортные цены, стоимость заимствований и долговую нагрузку компаний. Если основная торговля и значительная часть расчетов сосредоточены в одной экономической системе, внешние потрясения в ней быстрее становятся внутренней проблемой Беларуси.
Торговая статистика показывает, что запас прочности остается ограниченным. По официальным данным Белстата, в 2025 году белорусский экспорт товаров составил 41,4 млрд долларов, а импорт — 48,4 млрд. Отрицательное сальдо достигло почти 7 млрд долларов против примерно 5,4 млрд годом ранее. Экспорт вырос на 2,6%, тогда как импорт увеличился на 5,8%. При сохранении такой динамики стране требуется больше внешнего финансирования, включая российские кредиты и другие формы поддержки.
Энергетическое обещание не стало единым рынком
Наиболее дорогостоящим примером зависимости остается энергетика. При создании ЕАЭС Москва обещала сформировать к 2025 году общие рынки газа, нефти и нефтепродуктов. Полноценного рынка, работающего на одинаковых для всех условиях, в этот срок создать не удалось.
Решением Высшего Евразийского экономического совета от 26 декабря 2024 года № 22 общий рынок газа был формально определен как уже сложившаяся система отношений между государствами. Одновременно его дальнейшее развитие потребовало отдельного плана до 2030 года. По состоянию на октябрь 2026 года этот план прошел общественное обсуждение, завершившееся 30 августа, но утвержден не был.
В результате цены на энергоносители для Беларуси по-прежнему зависят от отдельных договоренностей с Россией и не гарантируют равенства с тарифами российских регионов. Для белорусских заводов это означает неопределенность в расчетах себестоимости и конкурентоспособности. Подорожание энергии отражается не только на внутреннем рынке, но и на экспорте в третьи страны.
Дополнительный удар по белорусской нефтепереработке нанес российский налоговый маневр. Постепенное обнуление экспортной пошлины на нефть сопровождалось ростом налога на добычу полезных ископаемых. Беларусь потеряла часть прежних ценовых преимуществ при закупке российского сырья, а переработка нефти и последующий экспорт нефтепродуктов стали менее рентабельными.
По оценке концерна «Белнефтехим», озвученной в 2019 году, совокупные потери белорусских нефтеперерабатывающих заводов от налогового маневра в 2019–2024 годах могли составить около 5,8 млрд долларов при средней мировой цене нефти 60 долларов за баррель. Расчетное ежегодное удорожание сырья оценивалось примерно в 17,7 доллара за тонну. Это оценка самого концерна, а не независимый аудит, но она показывает масштаб зависимости результатов белорусской нефтепереработки от решений, принимаемых в России.
Нефтепродукты долгое время были одним из главных источников валютной выручки Беларуси. Поэтому изменение российских налоговых правил стало для Минска не просто отраслевой проблемой: оно продемонстрировало, что важнейшие доходы белорусской экономики могут меняться без участия белорусской стороны в принятии ключевых решений.
В таком виде ЕАЭС не устраняет экономические границы между партнерами, а переносит конкуренцию внутрь общего пространства, где у участников разные масштабы поддержки и разные возможности влияния на правила. Для Беларуси главный вопрос теперь заключается не в росте оборота с Россией, а в том, сможет ли она снизить уязвимость перед решениями Москвы. Пока торговая, финансовая и энергетическая зависимость продолжает увеличиваться, пространство для самостоятельной экономической политики остается все более узким.