
Российская строительная отрасль входит в 2026 год с меньшим числом участников и заметно более узким финансовым запасом. На 1 октября в стране работали 362,3 тыс. строительных компаний — на 16,4 тыс., или 4,3%, меньше, чем годом ранее. За январь—сентябрь 31,1 тыс. организаций были ликвидированы, еще десятки тысяч оказались в процедурах или зоне повышенного риска.
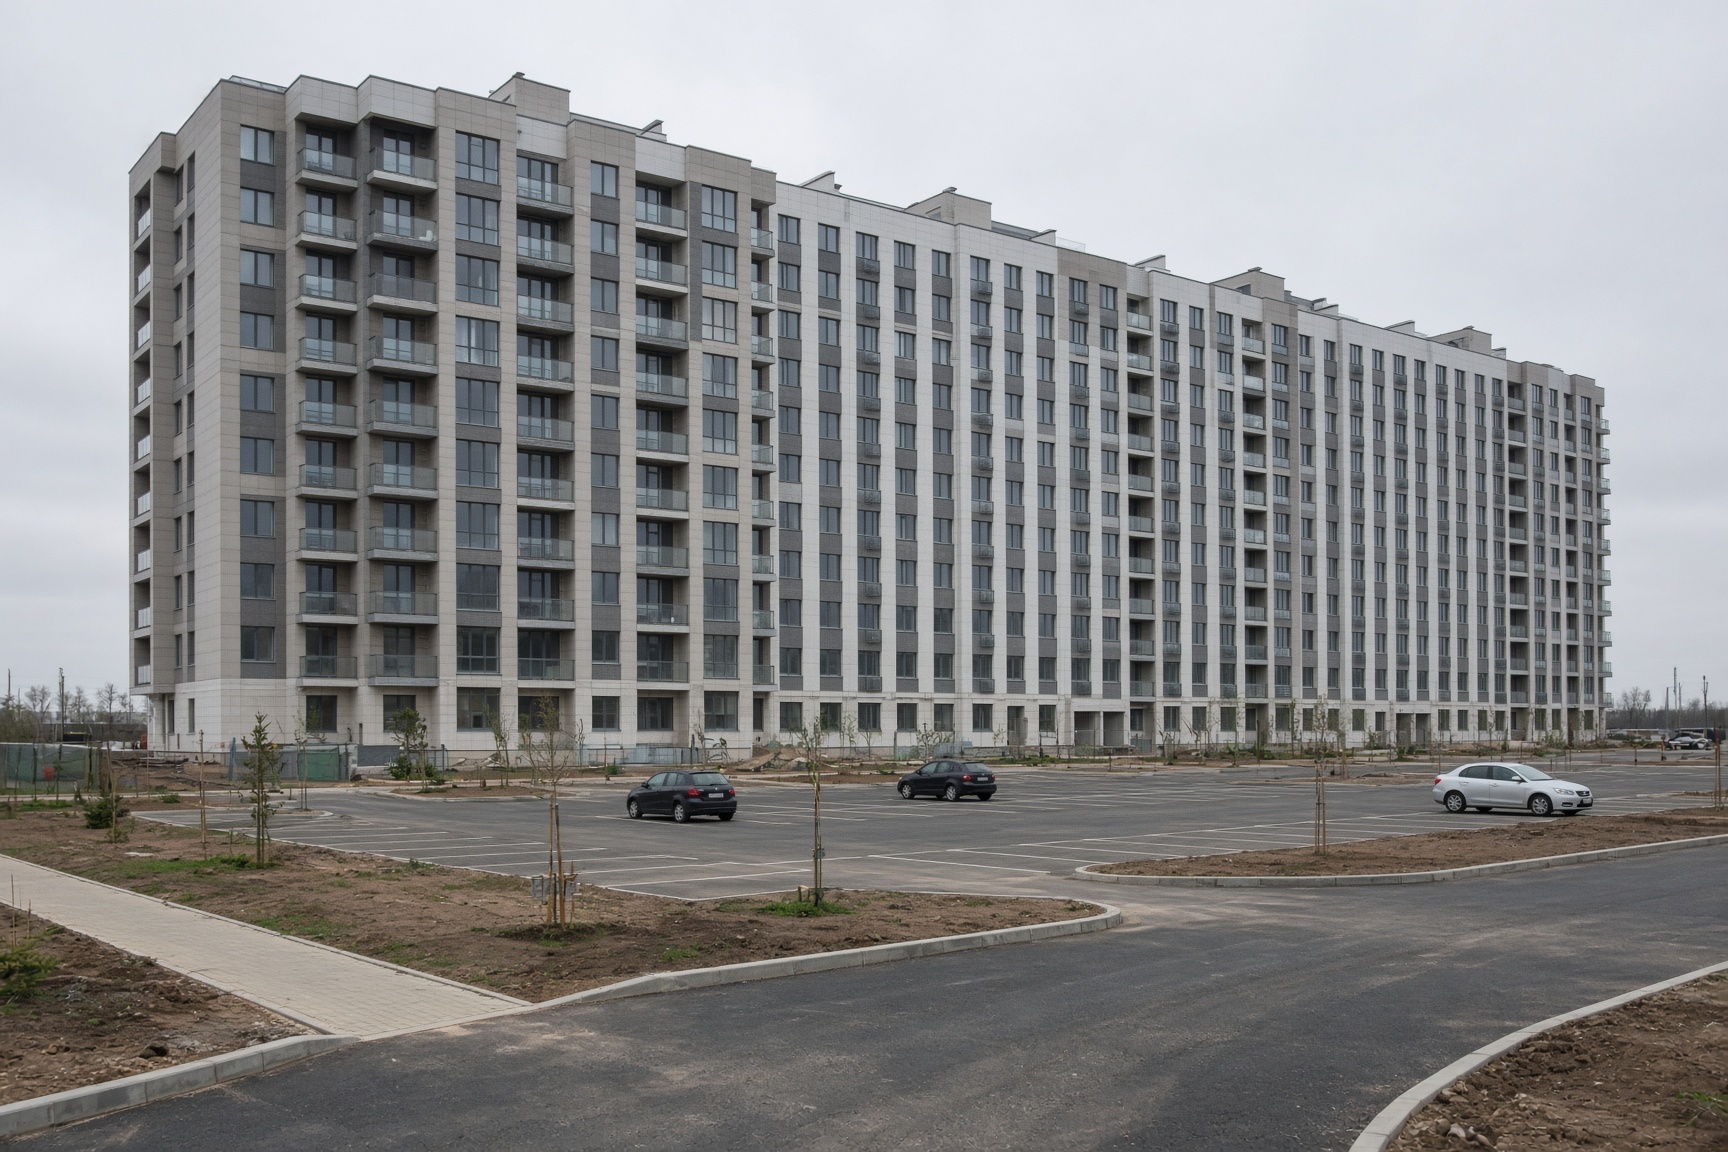
Данные системы «СПАРК», приведенные российскими СМИ 19 октября 2026 года, показывают, как одновременно ослабевают несколько опор рынка: спрос частных покупателей, доступность кредитов и часть программ поддержки ипотеки. Особенно уязвимым оказался жилищный сегмент, где маржинальность массового строительства за год снизилась с примерно 25% до 8—12%.
Сокращение заметнее всего в строительстве зданий
За год количество компаний, занятых возведением зданий, уменьшилось на 4,8% — до 188,1 тыс. Организаций, выполняющих специализированные строительные работы, стало на 4,4% меньше: 140,4 тыс. В строительстве инженерных сооружений спад был значительно слабее — 0,7%, до 34,1 тыс. компаний.
Разница между сегментами отражает структуру спроса. Инженерные проекты в большей степени связаны с инфраструктурными и государственными заказами, тогда как застройщики жилья зависят от решений частных покупателей и условий ипотечного кредитования. Само соотношение показателей не позволяет установить, какую именно роль в устойчивости инженерного строительства сыграли бюджетные проекты, но показывает неодинаковую чувствительность отраслевых направлений к падению спроса.
Сокращение общего числа действующих компаний происходит одновременно с ростом ликвидаций и уменьшением количества новых регистраций. Директор по консалтингу и развитию компании Key Capital Эвелина Ишметова считает, что отрасль с 2024 года расходует накопленный запас прочности, а негативная динамика стала особенно заметной с 2025-го.
По данным «СПАРКа», еще 30,4 тыс. строительных компаний находятся в продолжающихся процедурах ликвидации или банкротства. У 41,7 тыс. фирм операции по счетам были прекращены по решению Федеральной нотариальной палаты; система относит их к категории с высокой вероятностью банкротства. Это оценка риска, а не подтверждение того, что каждая из этих компаний обязательно прекратит работу или будет признана несостоятельной.
Жилье теряет финансовый запас
Для массового жилищного строительства главным источником напряжения стал разрыв между расходами и поступлениями. Программа льготной ипотеки со ставкой 8% завершилась, а условия других субсидируемых программ были ужесточены. Одновременно часть покупателей отложила сделки или стала выбирать квартиры только при наличии скидки.
В результате деньги на эскроу-счета поступают медленнее. Это важно для проектного финансирования: при снижении темпа продаж банк может пересмотреть условия кредитования и повысить его стоимость. Девелопер в этот момент продолжает оплачивать землю, строительные работы, материалы, зарплаты и услуги подрядчиков, но получает меньше средств от покупателей.
Так коммерческая проблема превращается в дефицит оборотного капитала. Проект может оставаться перспективным в долгосрочном плане, однако у компании не хватает денег для работы в текущем месяце. При дальнейшем ухудшении ситуации застройщики вынуждены переносить сроки ввода домов и могут выплачивать клиентам штрафы за задержку.
У небольших и средних компаний меньше возможностей пережить такой период. В 2025 году у большинства строительных организаций доля заемного капитала в структуре оборотных средств превышала 60%. Иными словами, значительная часть ресурсов для повседневной деятельности формировалась за счет долгов. При дорогом кредитовании и резко снизившейся марже процентные расходы быстрее сокращают средства, которые можно направить на стройку.
Система эскроу защищает деньги покупателей от непосредственного использования застройщиком до выполнения предусмотренных условий, но сама по себе не гарантирует своевременную сдачу дома. Если девелопер входит в процедуру ликвидации или банкротства, другому участнику необходимо передать участок, договоры, разрешения, финансирование и обязательства перед клиентами. Такая передача может занять время, а объект — остаться недостроенным.
Риски для покупателей и подрядчиков
Для граждан задержка проекта означает не только ожидание квартиры. Те, кто вложил накопления или оформил ипотеку, могут продолжать нести расходы по кредиту, не получая обещанное жилье. Если средства возвращаются спустя длительное время, их реальная стоимость может оказаться ниже из-за инфляции и роста цен на аналогичные квартиры.
Финансовые трудности девелоперов затрагивают и компании, которые напрямую не связаны с продажей жилья. Строительные проекты формируют спрос на металл, цемент, кирпич, отделочные материалы, перевозки, спецтехнику и услуги субподрядчиков. Когда застройщик сокращает объемы работ или задерживает платежи, поставщики получают меньше заказов и сами сталкиваются с нехваткой оборотных средств.
Поэтому сокращение числа строительных организаций может постепенно отразиться на промышленном производстве и региональной занятости. Масштаб такого эффекта будет зависеть от продолжительности спада, объема новых государственных заказов и способности крупных компаний продолжать начатые проекты.
Одновременно уход слабых участников способен изменить конкурентную структуру рынка. Компании с более устойчивым доступом к капиталу получают больше возможностей приобретать земельные участки, проекты и другие активы организаций, которые продают их под финансовым давлением. Это создает предпосылки для концентрации, особенно на локальных рынках, но приведенные данные сами по себе не доказывают уже состоявшуюся монополизацию или неизбежный рост цен на жилье.
Отрасль зависит от трех источников денег
Статистика «СПАРКа» фиксирует не одномоментное исчезновение всей отрасли, а последовательное сжатие рынка: действующих компаний становится меньше, ликвидаций больше, а новые фирмы регистрируются реже. При этом разные направления проходят этот период с неодинаковой устойчивостью.
В жилищном строительстве сошлись сразу несколько факторов — снижение маржи, более осторожное поведение покупателей, медленное наполнение эскроу-счетов и высокая зависимость от заемных средств. Для инженерных сооружений сохранение части публичного спроса смягчает спад, но не отменяет общей зависимости строительного бизнеса от условий финансирования.
В ближайшие месяцы ключевым станет вопрос о скорости передачи проблемных объектов. Если банки, государственные структуры и крупные девелоперы не смогут быстро переоформлять финансирование и обязательства, кризис отдельных компаний будет проявляться уже не только в отчетности, но и в виде задержанных домов, ожидающих покупателей и сокращения заказов по всей строительной цепочке.
Источник: «Коммерсантъ».